

FX侍です、こんにちは。
強いCPI、予想を大きく上回ったPPI、相変わらずの原油高。
円安材料がこんなに出揃ったのに、ドル円は159円に届かず。
2026年10月のドル円はそういう月でした。
▼ドル円4時間足 9月末〜10月末(クリックで拡大します)
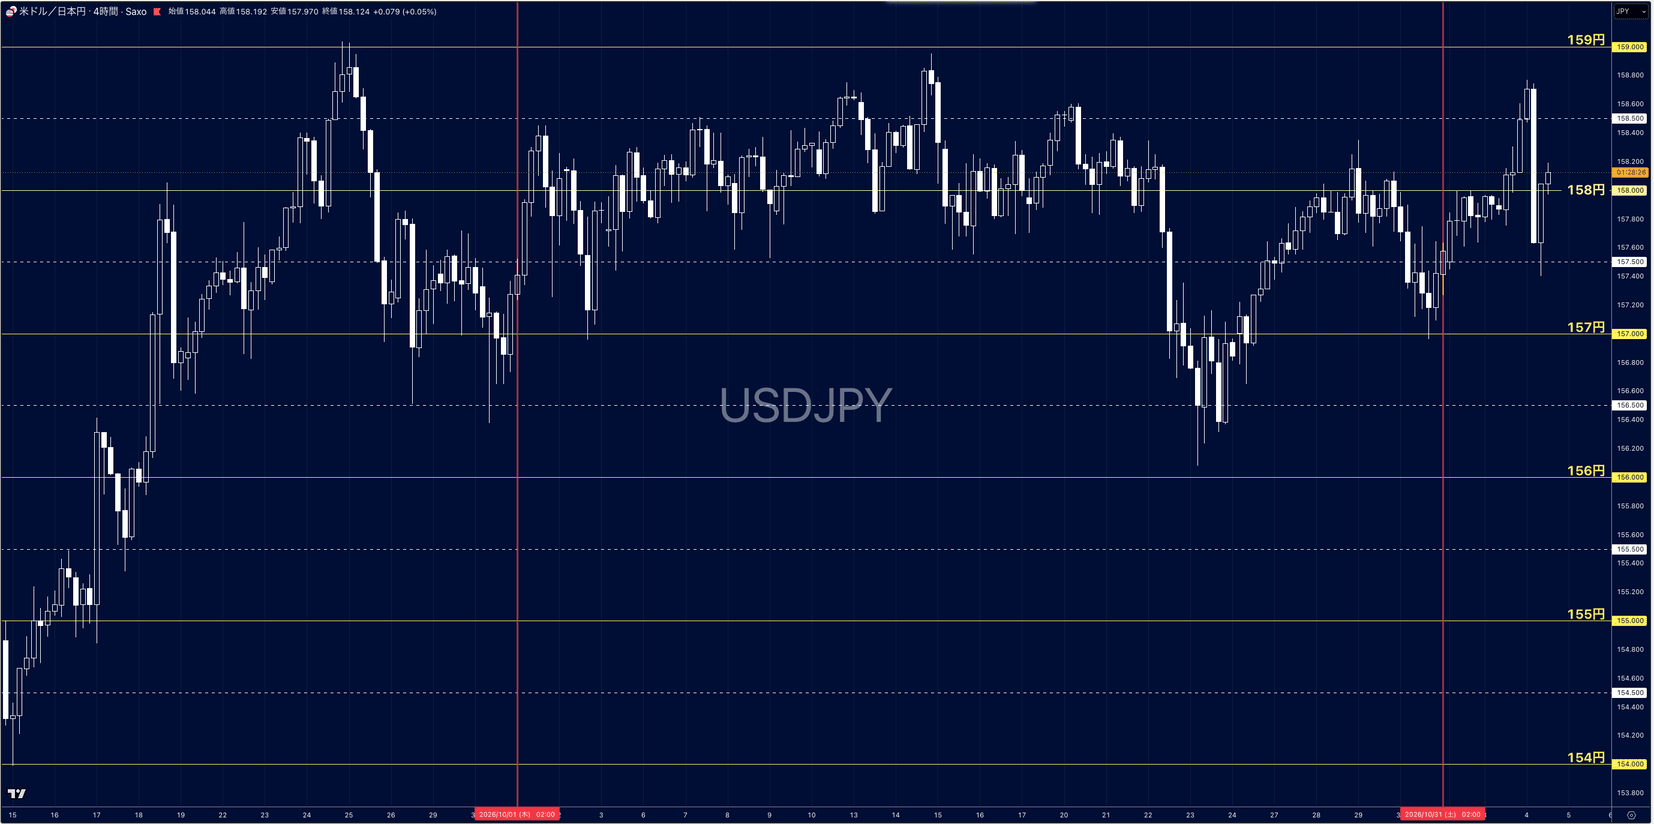
159円の手前で止まる→156円台まで落ちる→しれ〜っと158円台に戻る→最終的に157円台。
10月の月初と月末で、差はわずか20銭ほど…苦笑
でも裏では、ドル円がまだ158円台にいる間に大口の手のひら返しが始まってました。
円を売っていた側が、円を買う側へ回り始めていたんです。
これじゃ円安材料が出てもドル円は上がりにくくなる。
だから「これは買い材料だ!」と思ったときには要確認。
「今の値段から誰がもう一回買うんだろう?」って。
10月の流れは大きく3つの場面に分かれます。
◆10月のドル円概要
・前半:欧州から逃げる資金がドルに向かった
・中旬:強い米物価や原油高でもドル円が上がり切れない
・後半:円買いは進んだが、2回目のAI株安ではドル円の下げが小さくなった
それぞれの場面でドルを買う側と円を買う側は何を見ていたのか。
日々のnoteと毎週追っているCOTを並べて振り返ってみましょう。
出てくる材料単体ではなく「流れ」を知ることが重要ですからね。
10月前半:米金利が下がっても逃避先はドルだった
月初はフランスの財政不安から、欧州の国債が売られました。
▼上段:米10年金利15分足、下段:フランス10年金利15分足(クリックで拡大します)
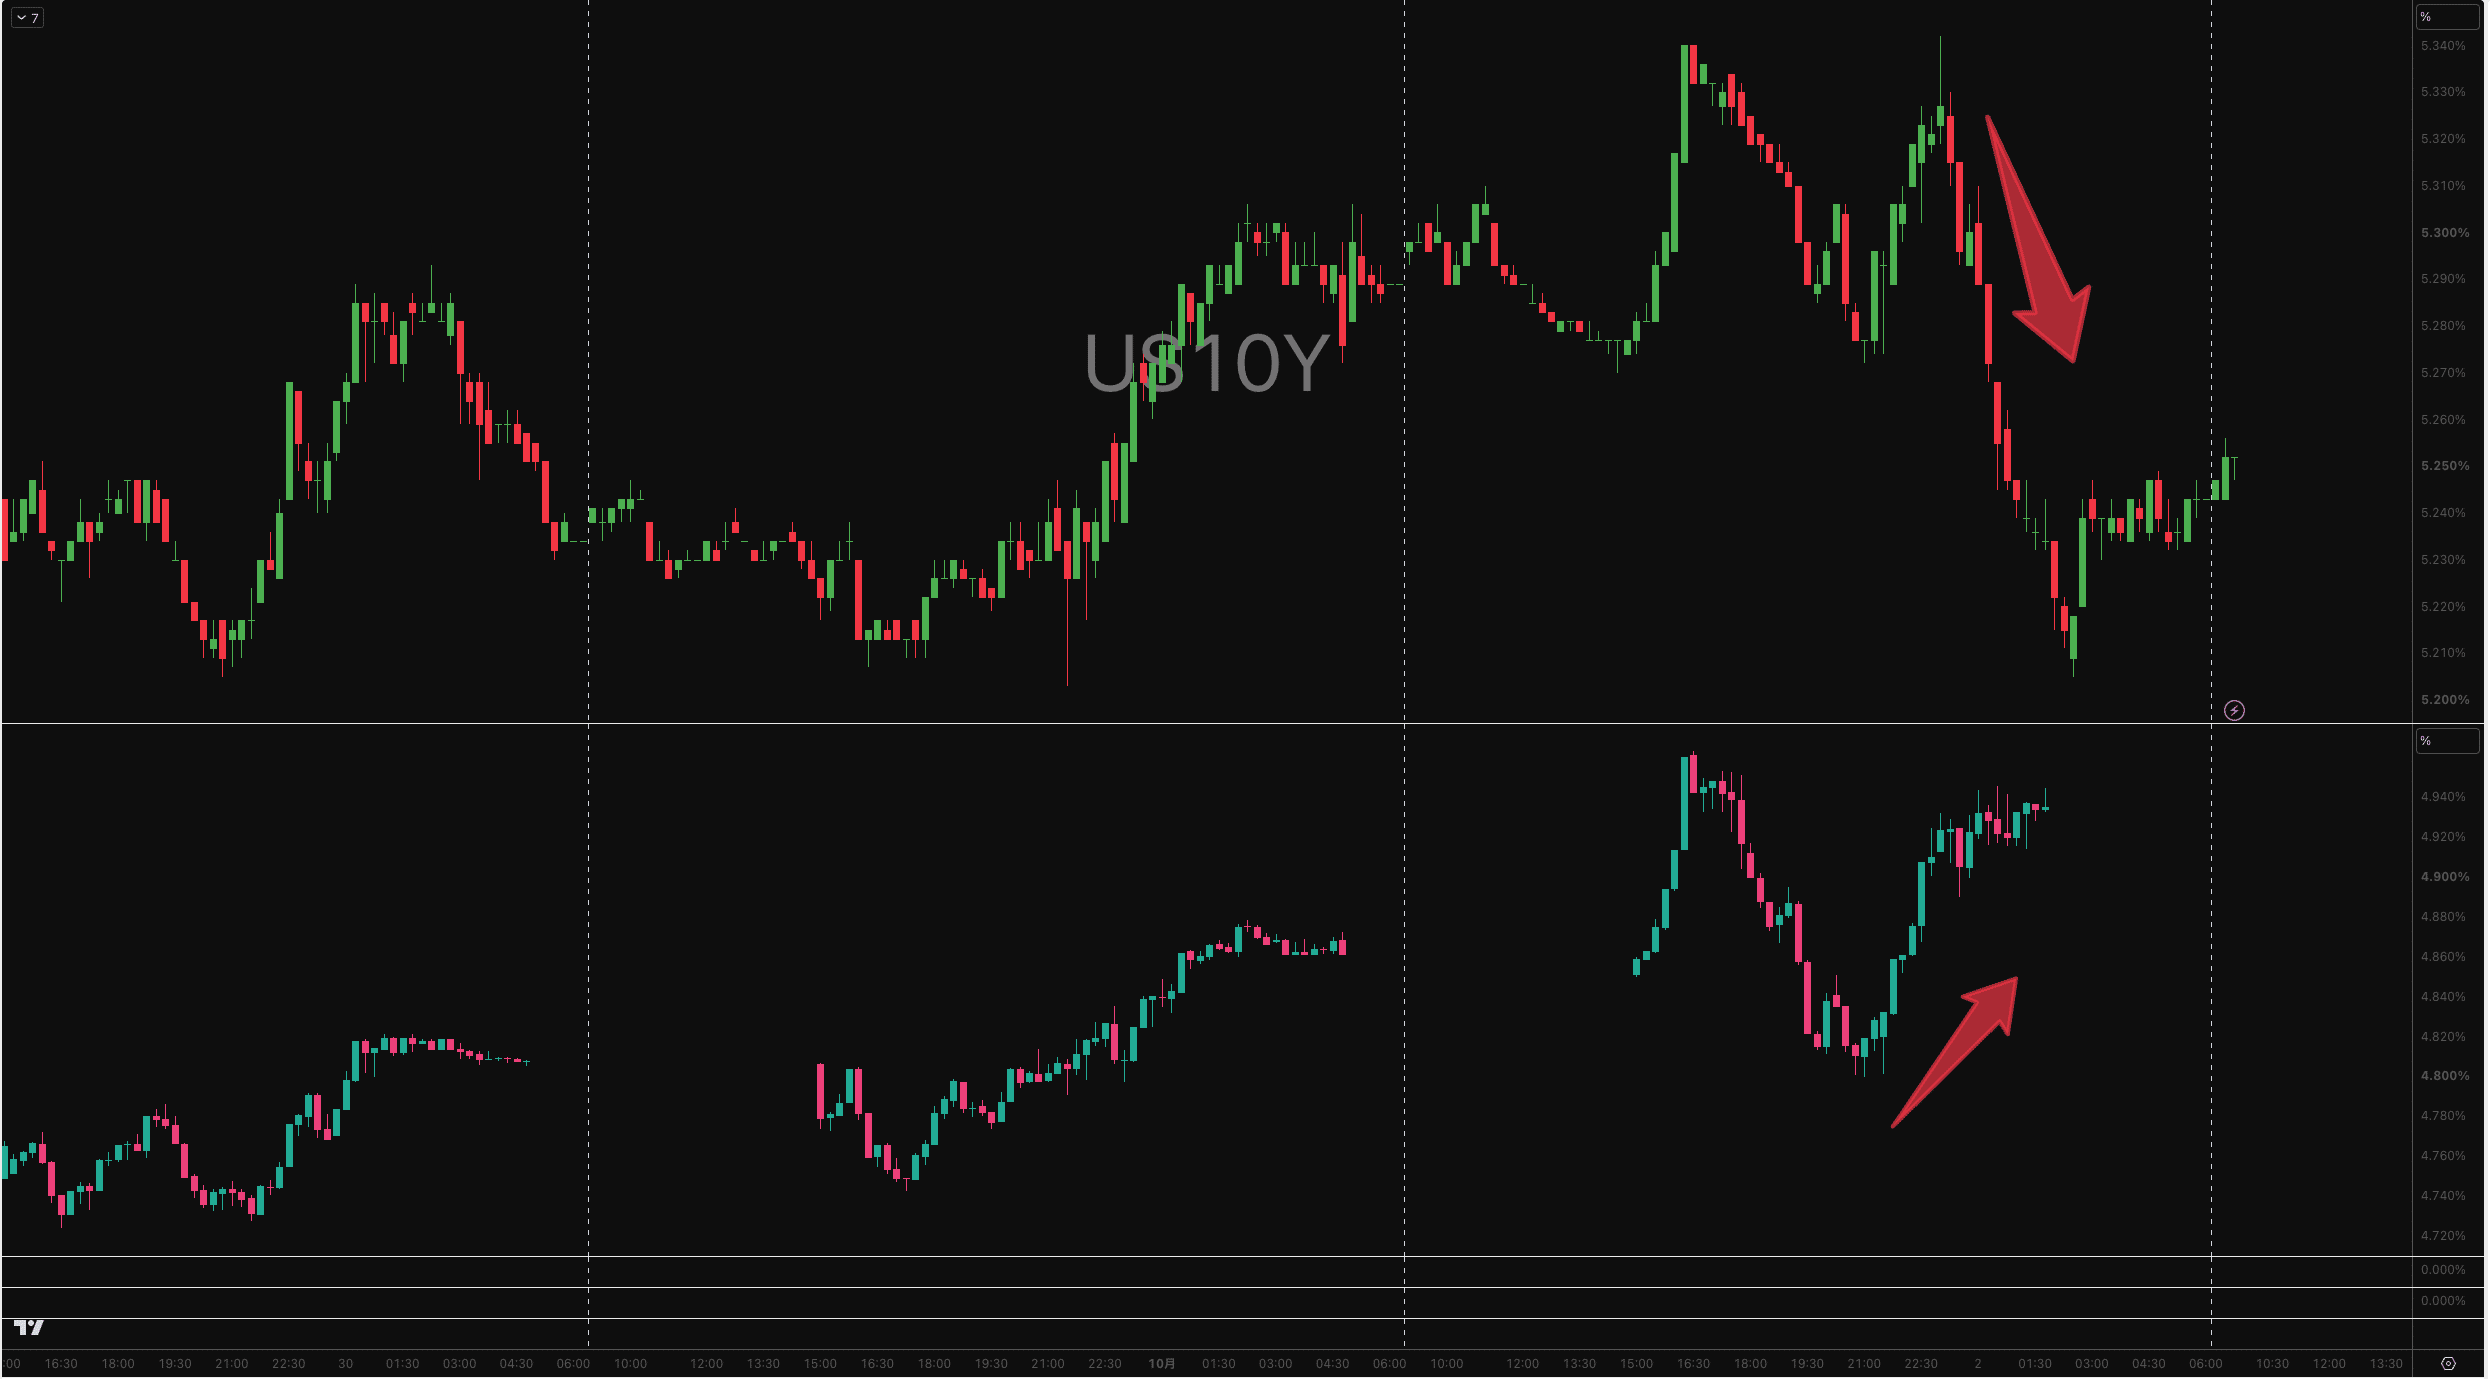
フランス国債が売られる一方で、米国債には買いが入って米金利は下落。
それでもドル円は一時下げただけで、翌朝には元の水準に戻してました。
大きく売られたのは震源地だったユーロ。
債券では米国債、為替ではドルが「資金の逃避先」になった動きでした。
米金利の下げだけを見てドル売りを考えていたら、逆を食らいやすい場面です。
その後、10月2日の弱い米雇用統計で米金利は一旦下がりましたが、結局は発表前より上まで反発。
華麗な昇竜拳です笑
▼上段:米2年金利15分足、下段:米10年金利15分足(クリックで拡大します)
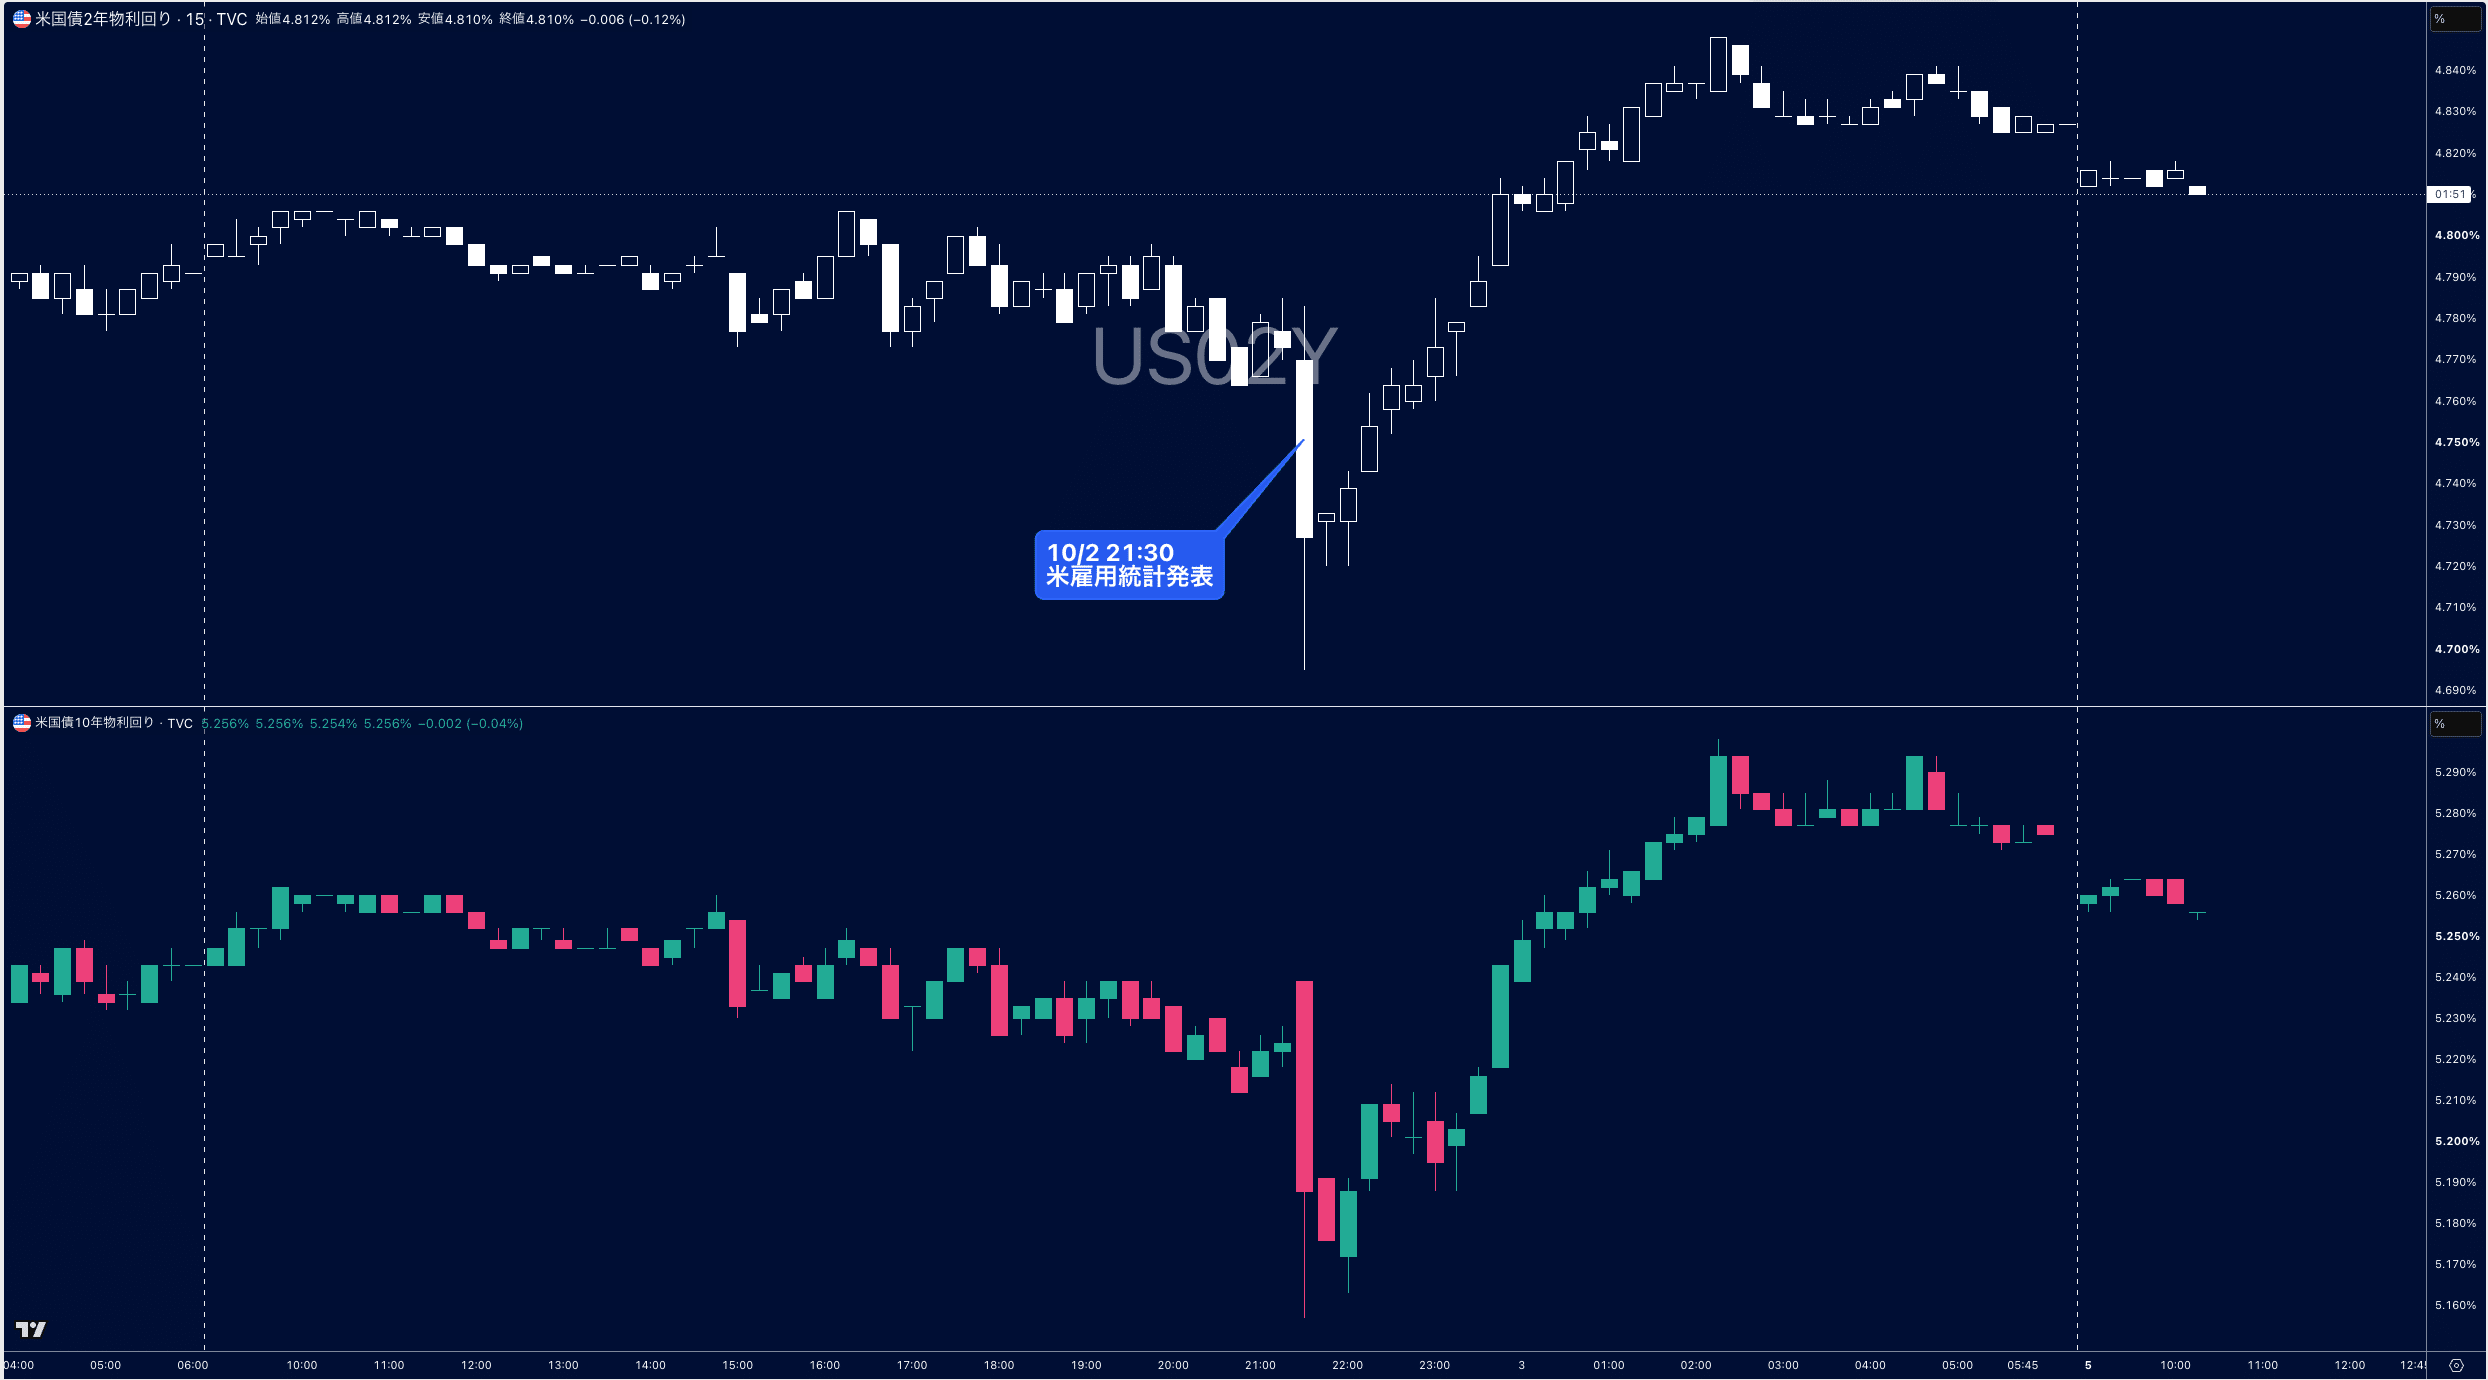
原油高やインフレへの警戒が残る中、ドル円は158円近辺でうろうろ。
ただその裏で、日銀の追加利上げを見込んで円を拾う大口もいました。
日銀植田総裁 物価上振れリスク警戒しながら利上げ進める考え
https://t.co/0UrxQaBCLO #nhk_news— NHKニュース (@nhk_news) October 6, 2026
10月6日集計のCOTでは、中長期勢がユーロショートを約3万枚増やす一方で、円ロングも約2.6万枚増やしていたことがわかってます。
ただ短期勢は円ロングの手仕舞いが中心で、円の売り越しを広げていました。
▼10月6日集計のCOT 前週比の変化(クリックで拡大します)
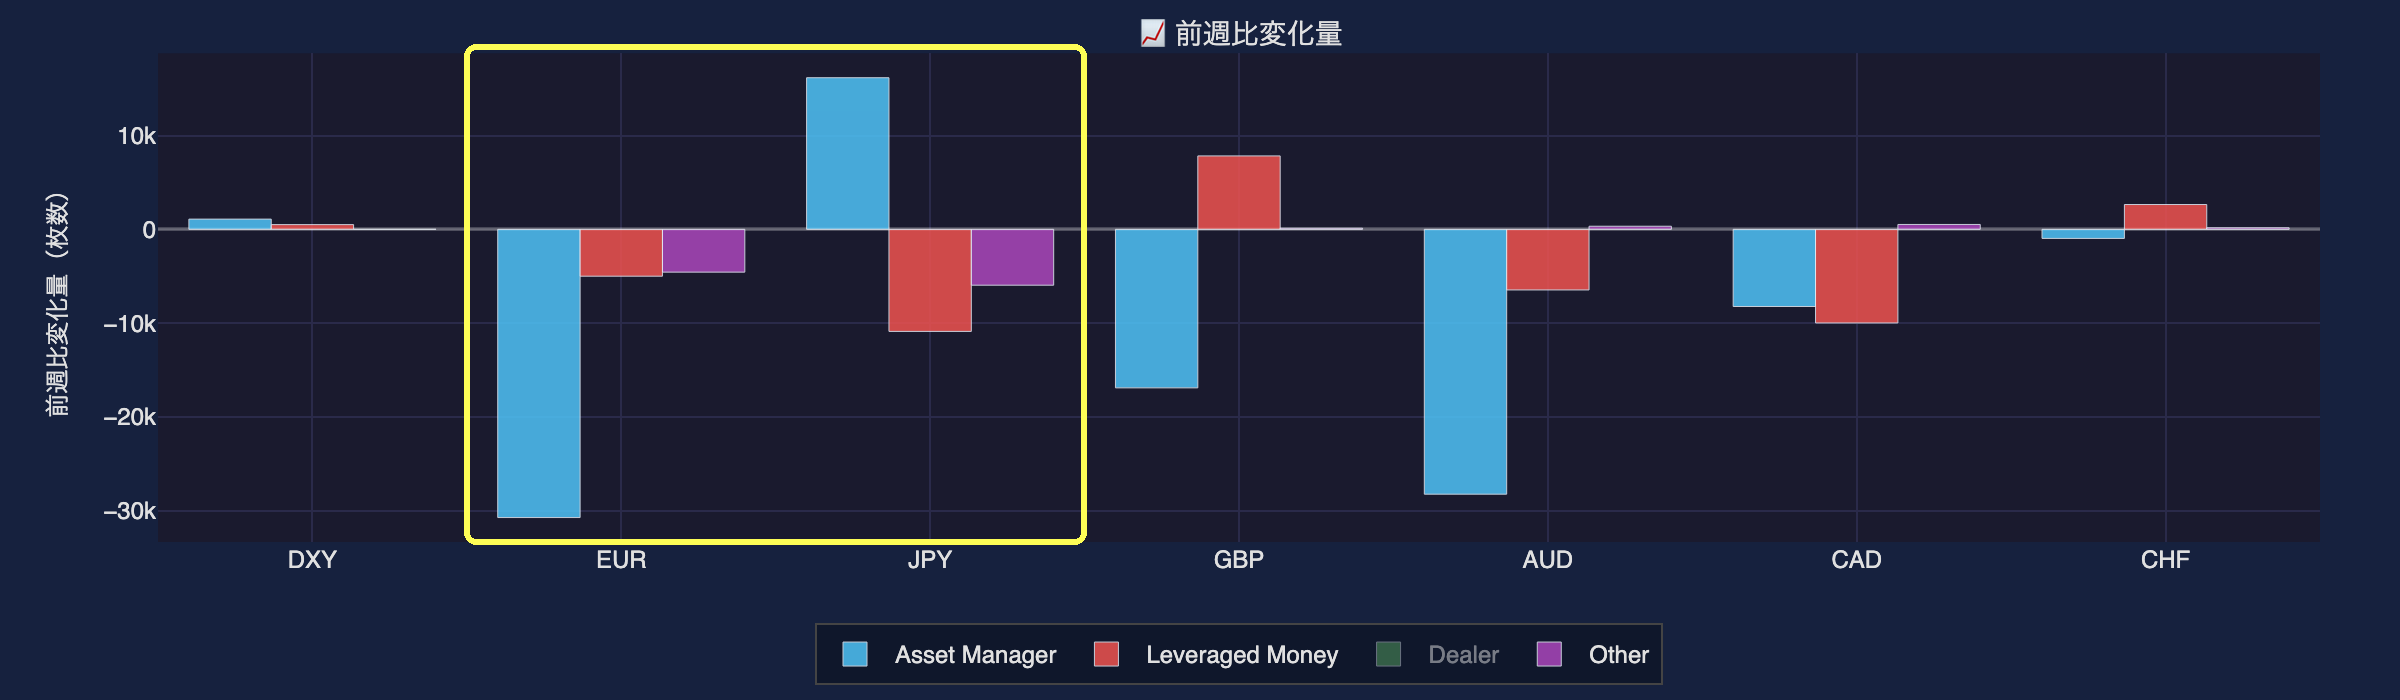
(青=中長期勢、赤=短期勢)
円を買う理由はあっても、ドル円を下げるほどの力はまだなかったのが月初。
しかし中旬になると、強い米指標が出てもドル円が上がり切れなくなります。
10月中旬:159円の手前で始まった大口の手のひら返し
14日の米CPIでドル円は158円台後半まで上昇。
米10年金利も一時5.3%を超えました。
おっ!今度こそ159円か?と思ったら、ドル円も米金利も壮大な行って来い。
なんならドル円はCPI前よりも下げちゃってます笑
▼上段:米10年金利15分足、下段:ドル円15分足(クリックで拡大します)
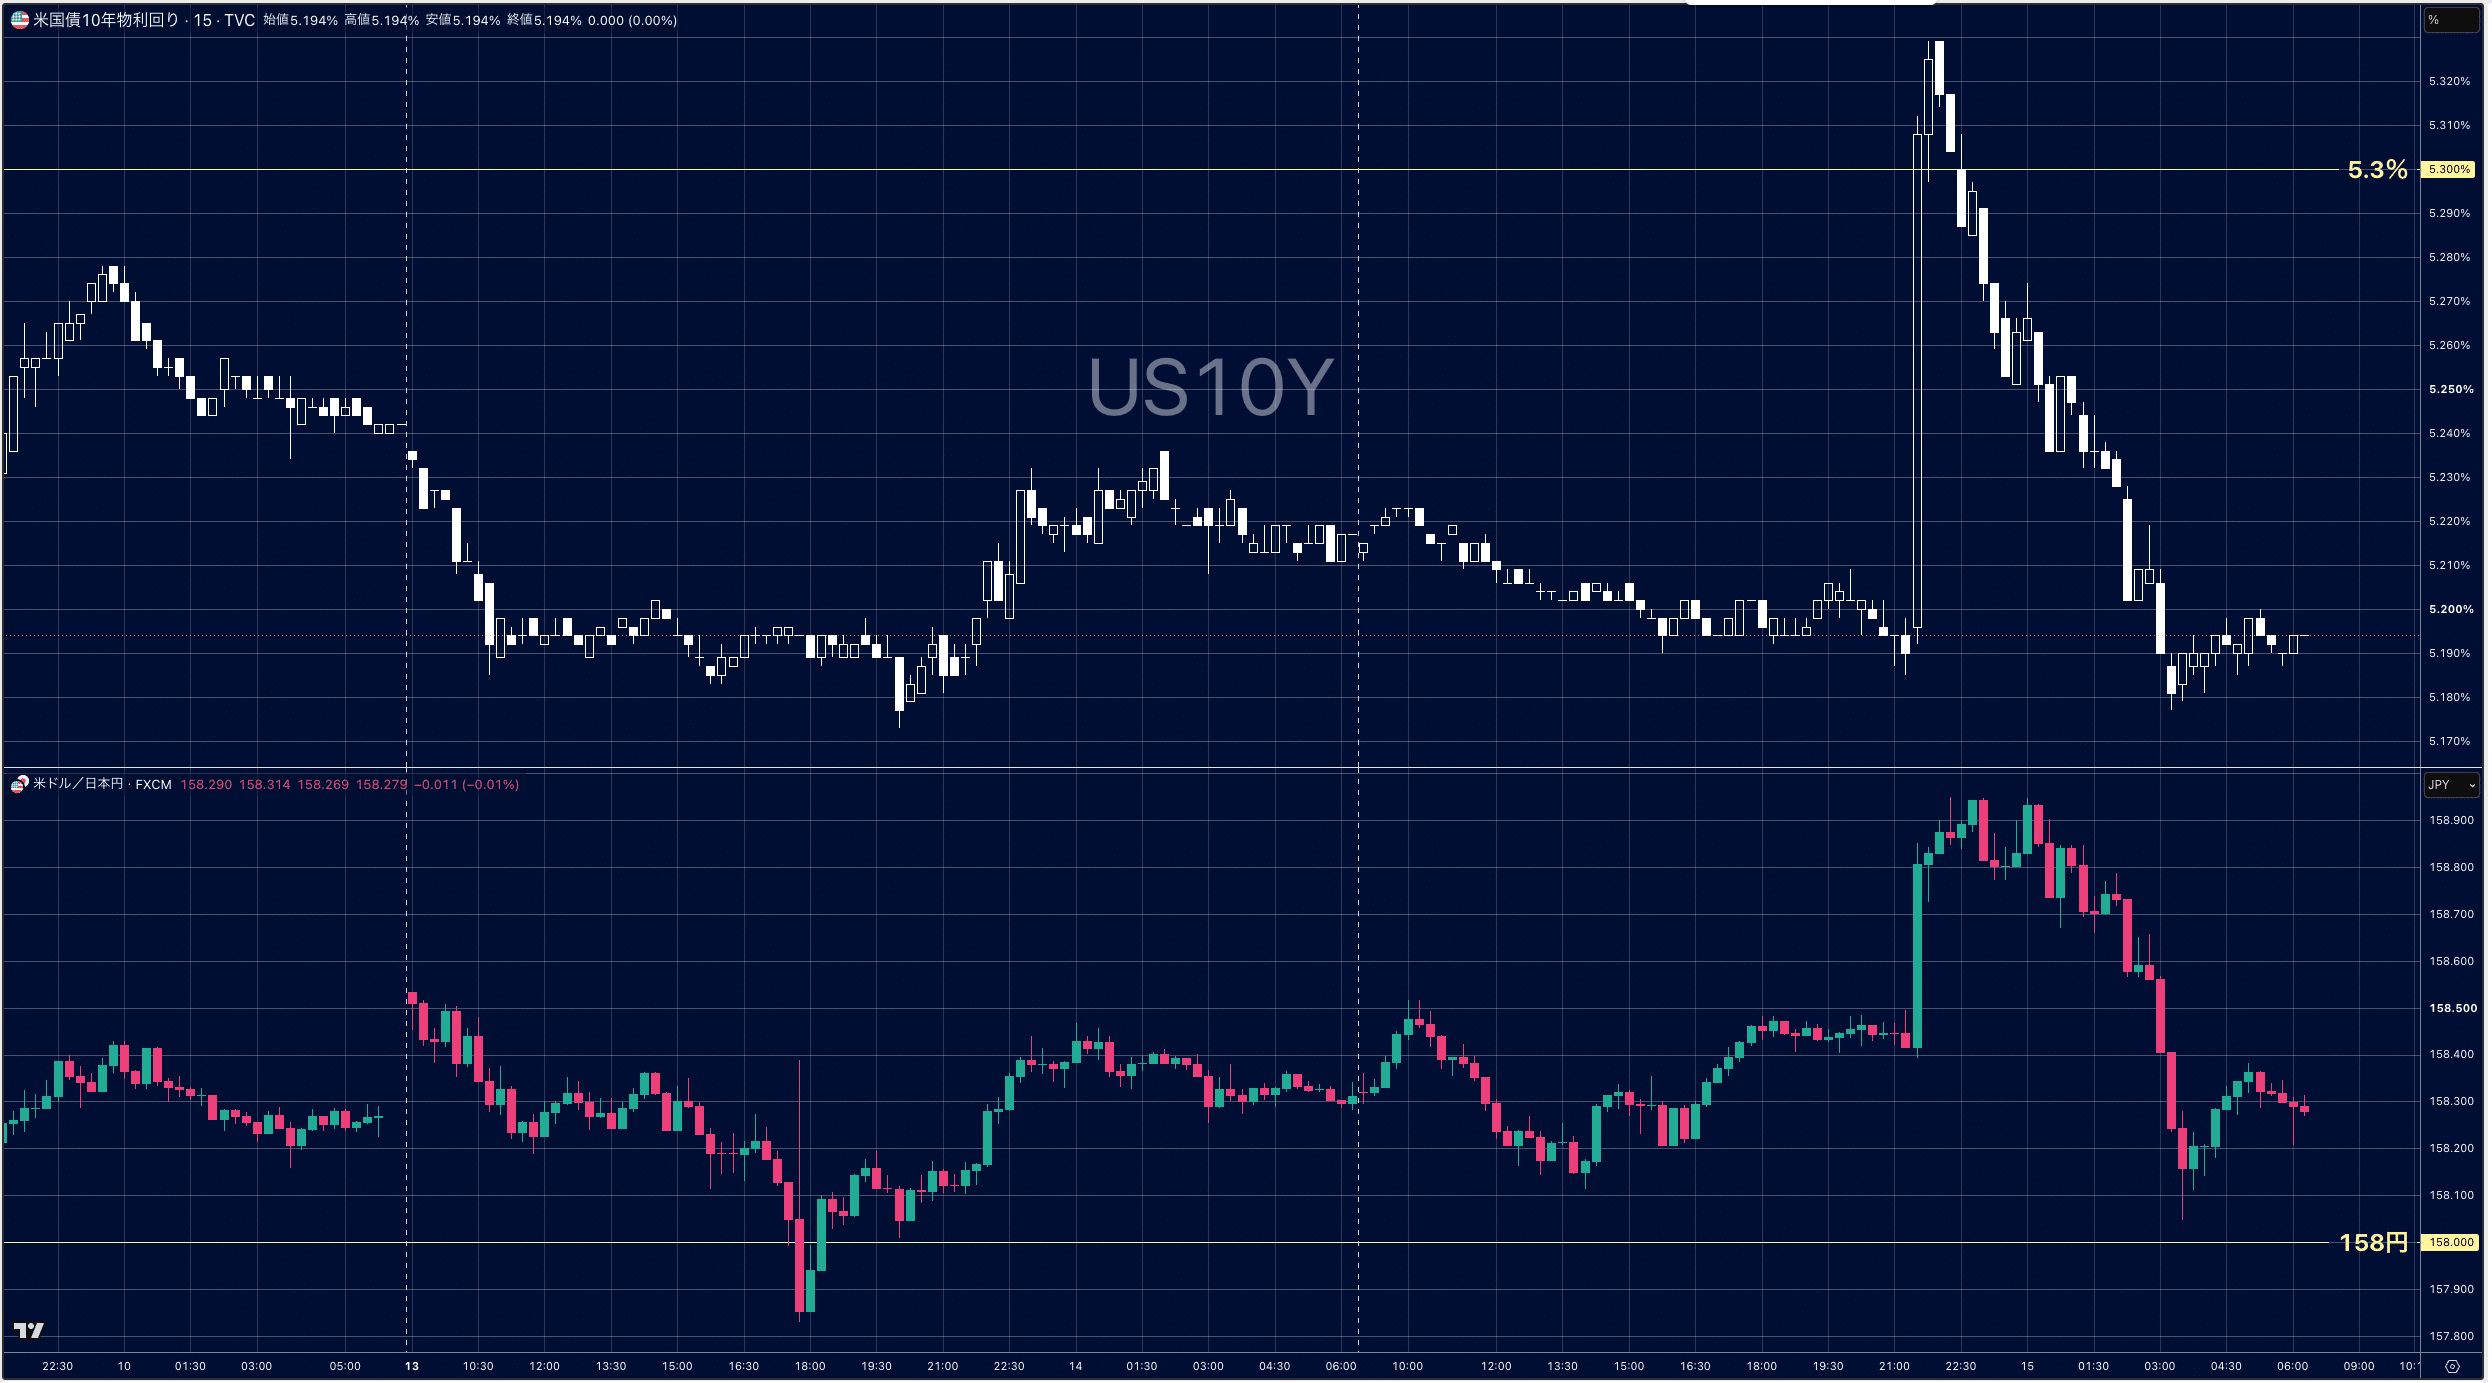
翌日のPPIも予想を大きく上回ったのに、米金利は下がったままでした。
物価が強いのに、なぜ米金利は上がらなかったのか。
その要因が、コアウィーブなどAI向けデータセンターを手掛ける企業の借り入れ問題。
AI投資巡る信用不安再燃、米クラウド大手のコアウィーブ債に売り-利回り15%超 https://t.co/T6iAC2xAUa
— ブルームバーグニュース (@BloombergJapan) October 15, 2026
社債が売られて債務不履行に備える保険料も上がってました。
AI需要は伸びるんだろうけど借金ちゃんと返せんの?というリスクの表面化ですね。
物価が高くても、株や社債リスクが意識されて米国債に資金が流入すれば、金利は上がりにくくなります。
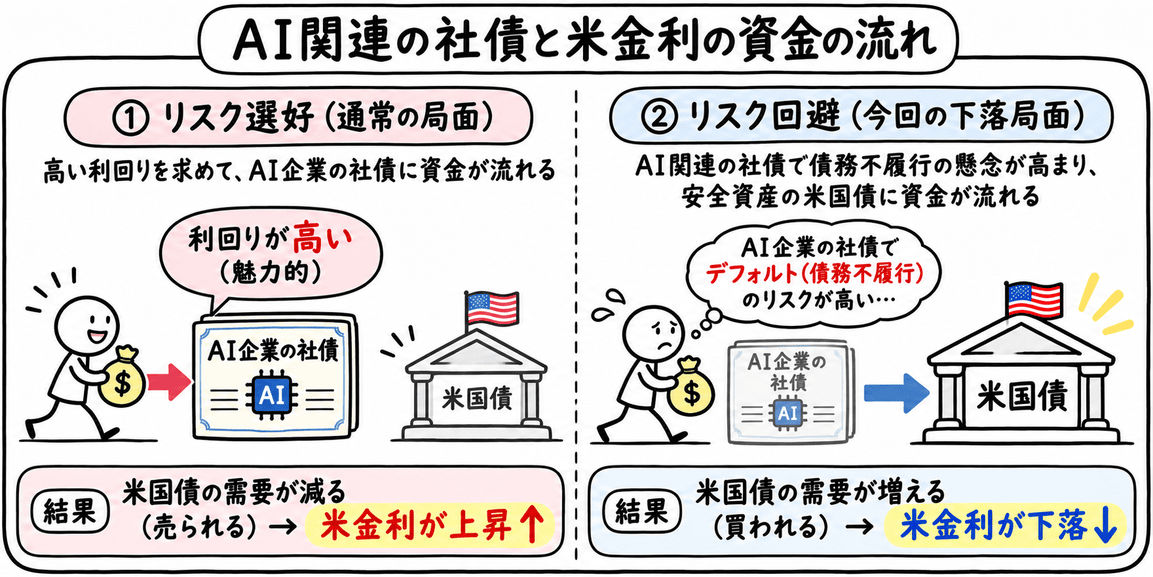
この頃は原油も上がってましたが、ドル円が158円付近から伸びなかった背景にこうした動きもありました。
日本では植田総裁が基調的な物価上昇率は2%に近いと説明。
19日には「短期金利を適切に調整しないと長期金利が上がりうる」という発言も。
植田日銀総裁、金融政策が適切でないと市場認識なら長期金利上昇も
— ブルームバーグニュース (@BloombergJapan) October 19, 2026
10月は据え置きでも、12月の利上げを市場が意識し直すだけで円売りを持ち続ける側には嫌な話です。
COTを見てみると、ドル円がまだ158円台だった13日から20日にかけて、中長期勢も短期勢も円ショートを減らしていました。
しかも円ロングを中長期勢は5250枚・短期勢は4042枚増やしてます。
円売りから円買いに回っていたんです。
いわば大口の「手のひら返し」ですね。
(下のグラフの10/20に注目)
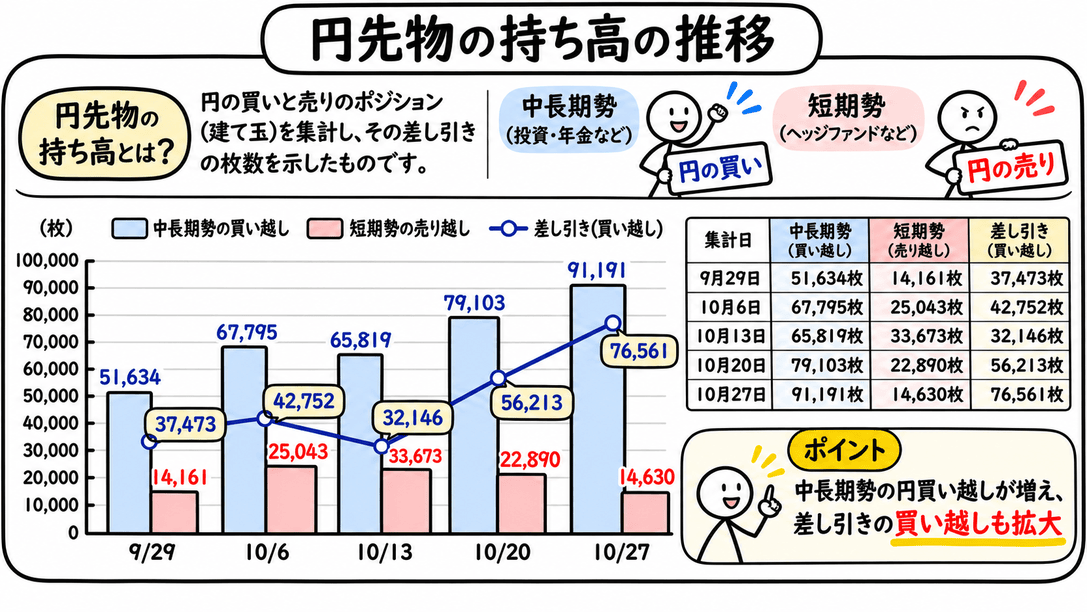
円を売っていた側から見ると、強い米物価指標でも原油高でもドル円は上がらない。
なのに日銀の利上げで下がるリスクは残ってる。
158円台で円を売り続けるうまみは、もう薄れていたんです。
そこへ重なったのがAI株安でした。
10月後半:2回目の株安でドル円が下げ渋ったのはなぜ?
10月後半は、AI株を中心にした株安が2回ありました。
▼ドル円1時間足 10月21日〜31日(クリックで拡大します)
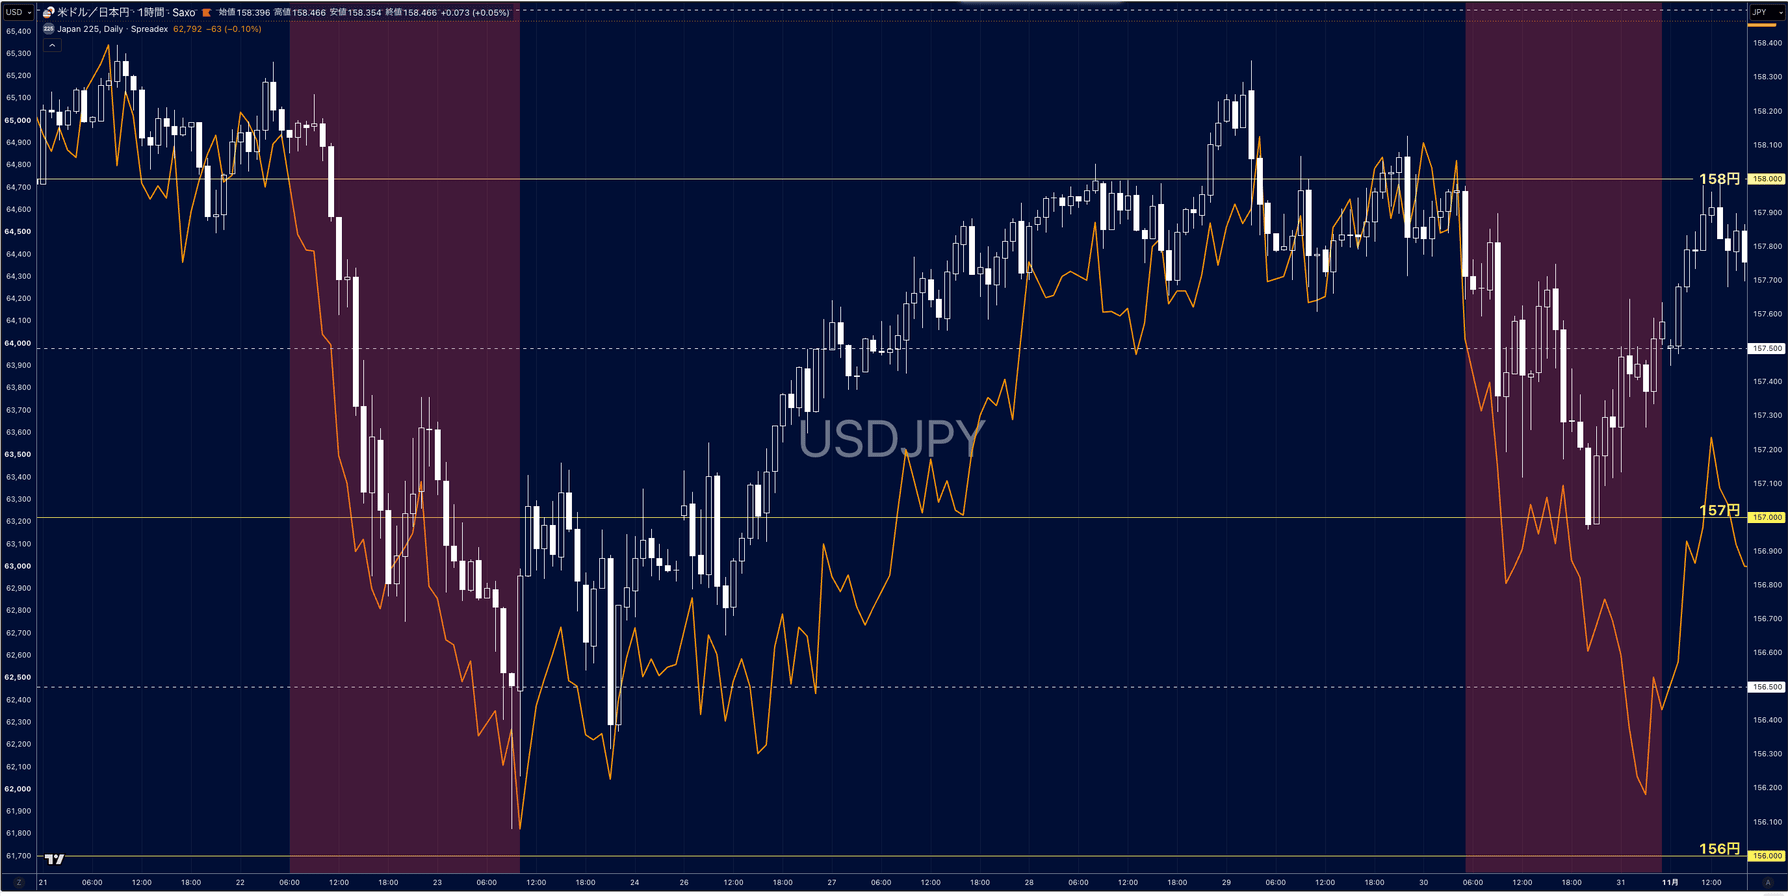
(オレンジラインは日経平均)
1回目の22〜23日は156円台まで下げたのに、2回目の30日は157円近辺で下げ止まってます。
同じような株安なのに、2回目はなぜ下げ渋ったのか。
1回目の株安:原油高でも米金利は5%割れでドル円下落
きっかけは22日早朝に出たMetaの決算。
メタ株6.5%安、AI事業拡大の資金負担を懸念 https://t.co/tz2Fyz8irL https://t.co/tz2Fyz8irL
— ロイター (@ReutersJapan) October 22, 2026
売上は好調だったのに、市場が嫌気したのはAI向けの設備投資に出ていくお金でした。
中旬に社債で出ていた「借金ちゃんと返せんの?」という信用不安。
それが「そもそも投資が回収できるのはいつ頃なの?」という疑念に変わり、AI株が売られました。
そしてこの日は原油も上昇。
サウジへの攻撃で原油は上がったのに、米10年金利は5%割れ。
▼上段:ブレント原油15分足、下段:米10年金利15分足(クリックで拡大します)
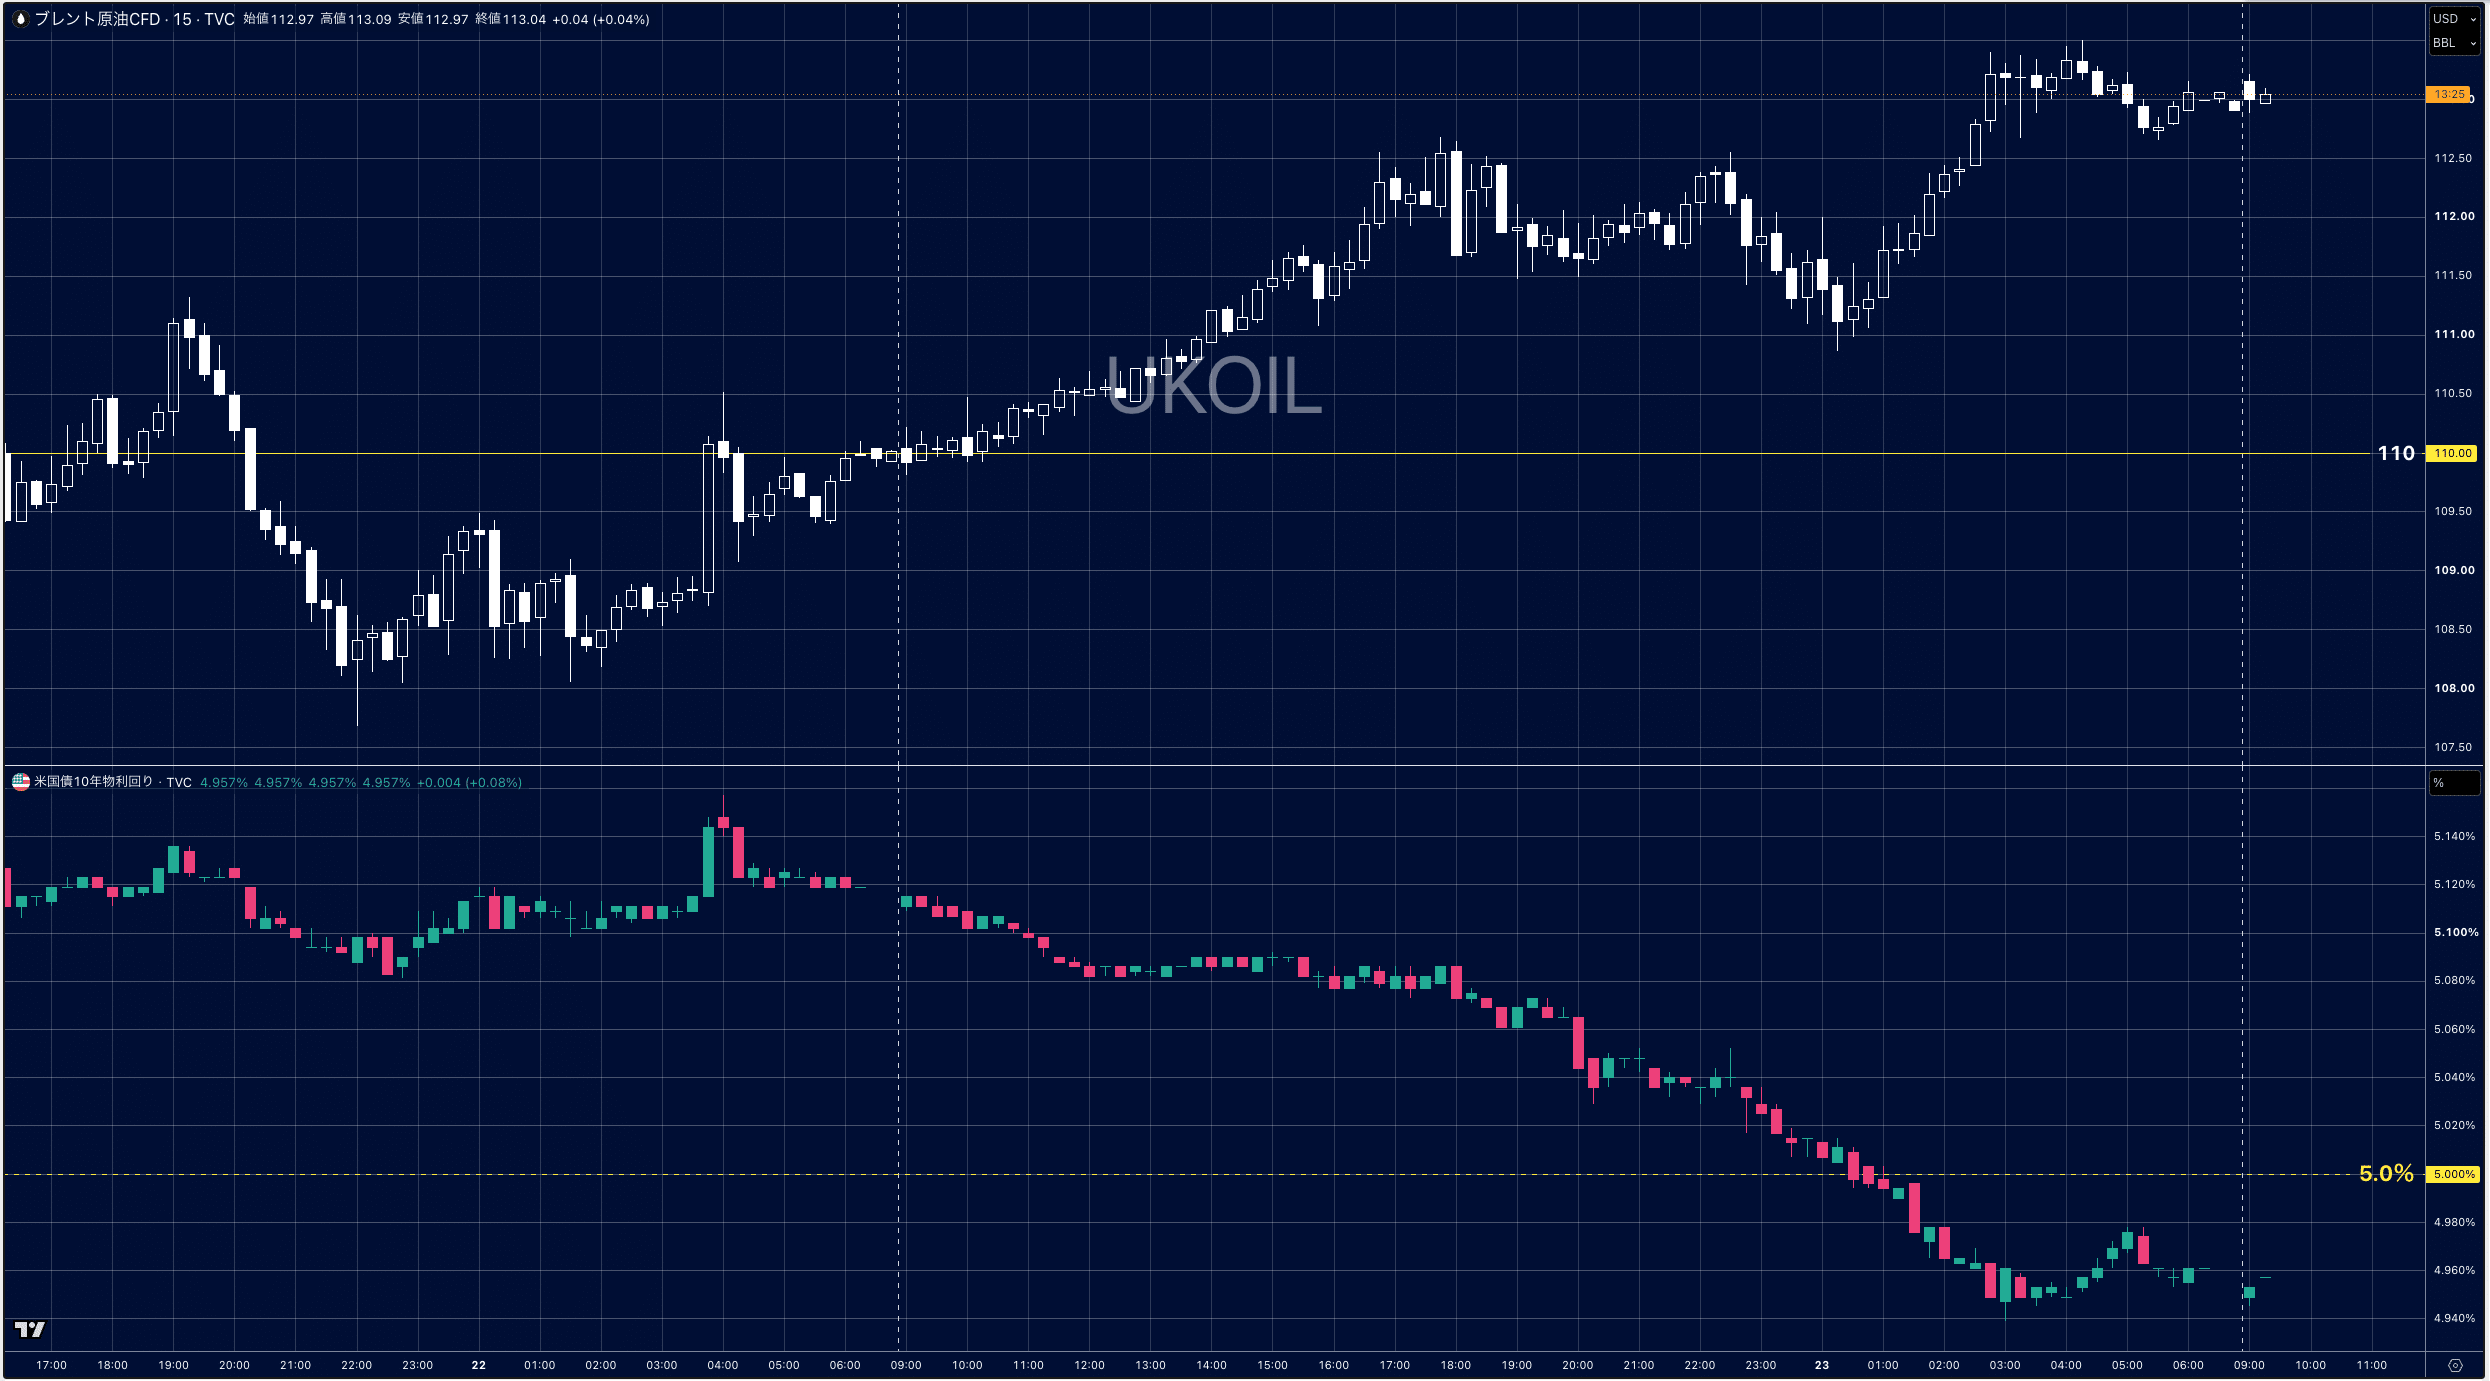
インフレ警戒で金利は上がりそうな場面ですが、AI株から逃げた資金が米国債に向かって金利は低下。
米金利が下がるのに合わせて、ドル円も下へという流れでした。
この22日の下落を含む27日時点のCOTでは、中長期勢も短期勢も円ロングの増加が中心。
中長期勢の円買い越しは過去52週で最大に。
中旬は円売りを減らす流れだったのに対して、この週は円買いを足す動きが目立っていたのが特徴的でした。
ようやく円の時代が来たか?と思ったんですが、そうは行きませんでした笑
この週の通貨ごとの内訳は、COTの記事に書いています。
2回目の株安:日銀とのコンボでも円買いが続かなかったワケ
1回目の株安で下落したドル円は、FOMC前に158円台へ復帰。
同じ日にFOMCとECBがあり、どちらも据え置きでしたが反応は対照的でした。
・FOMC:2人が利上げを支持。会見中にドルは反落。
・ECB:利上げ議論も明らかになり会見中にユーロは反発。
ユーロは売りが溜まっていて、何かあれば買い戻されやすい状況でしたね。
▼上:ユーロドル、中:DXY、下:ドル円(いずれも15分足)
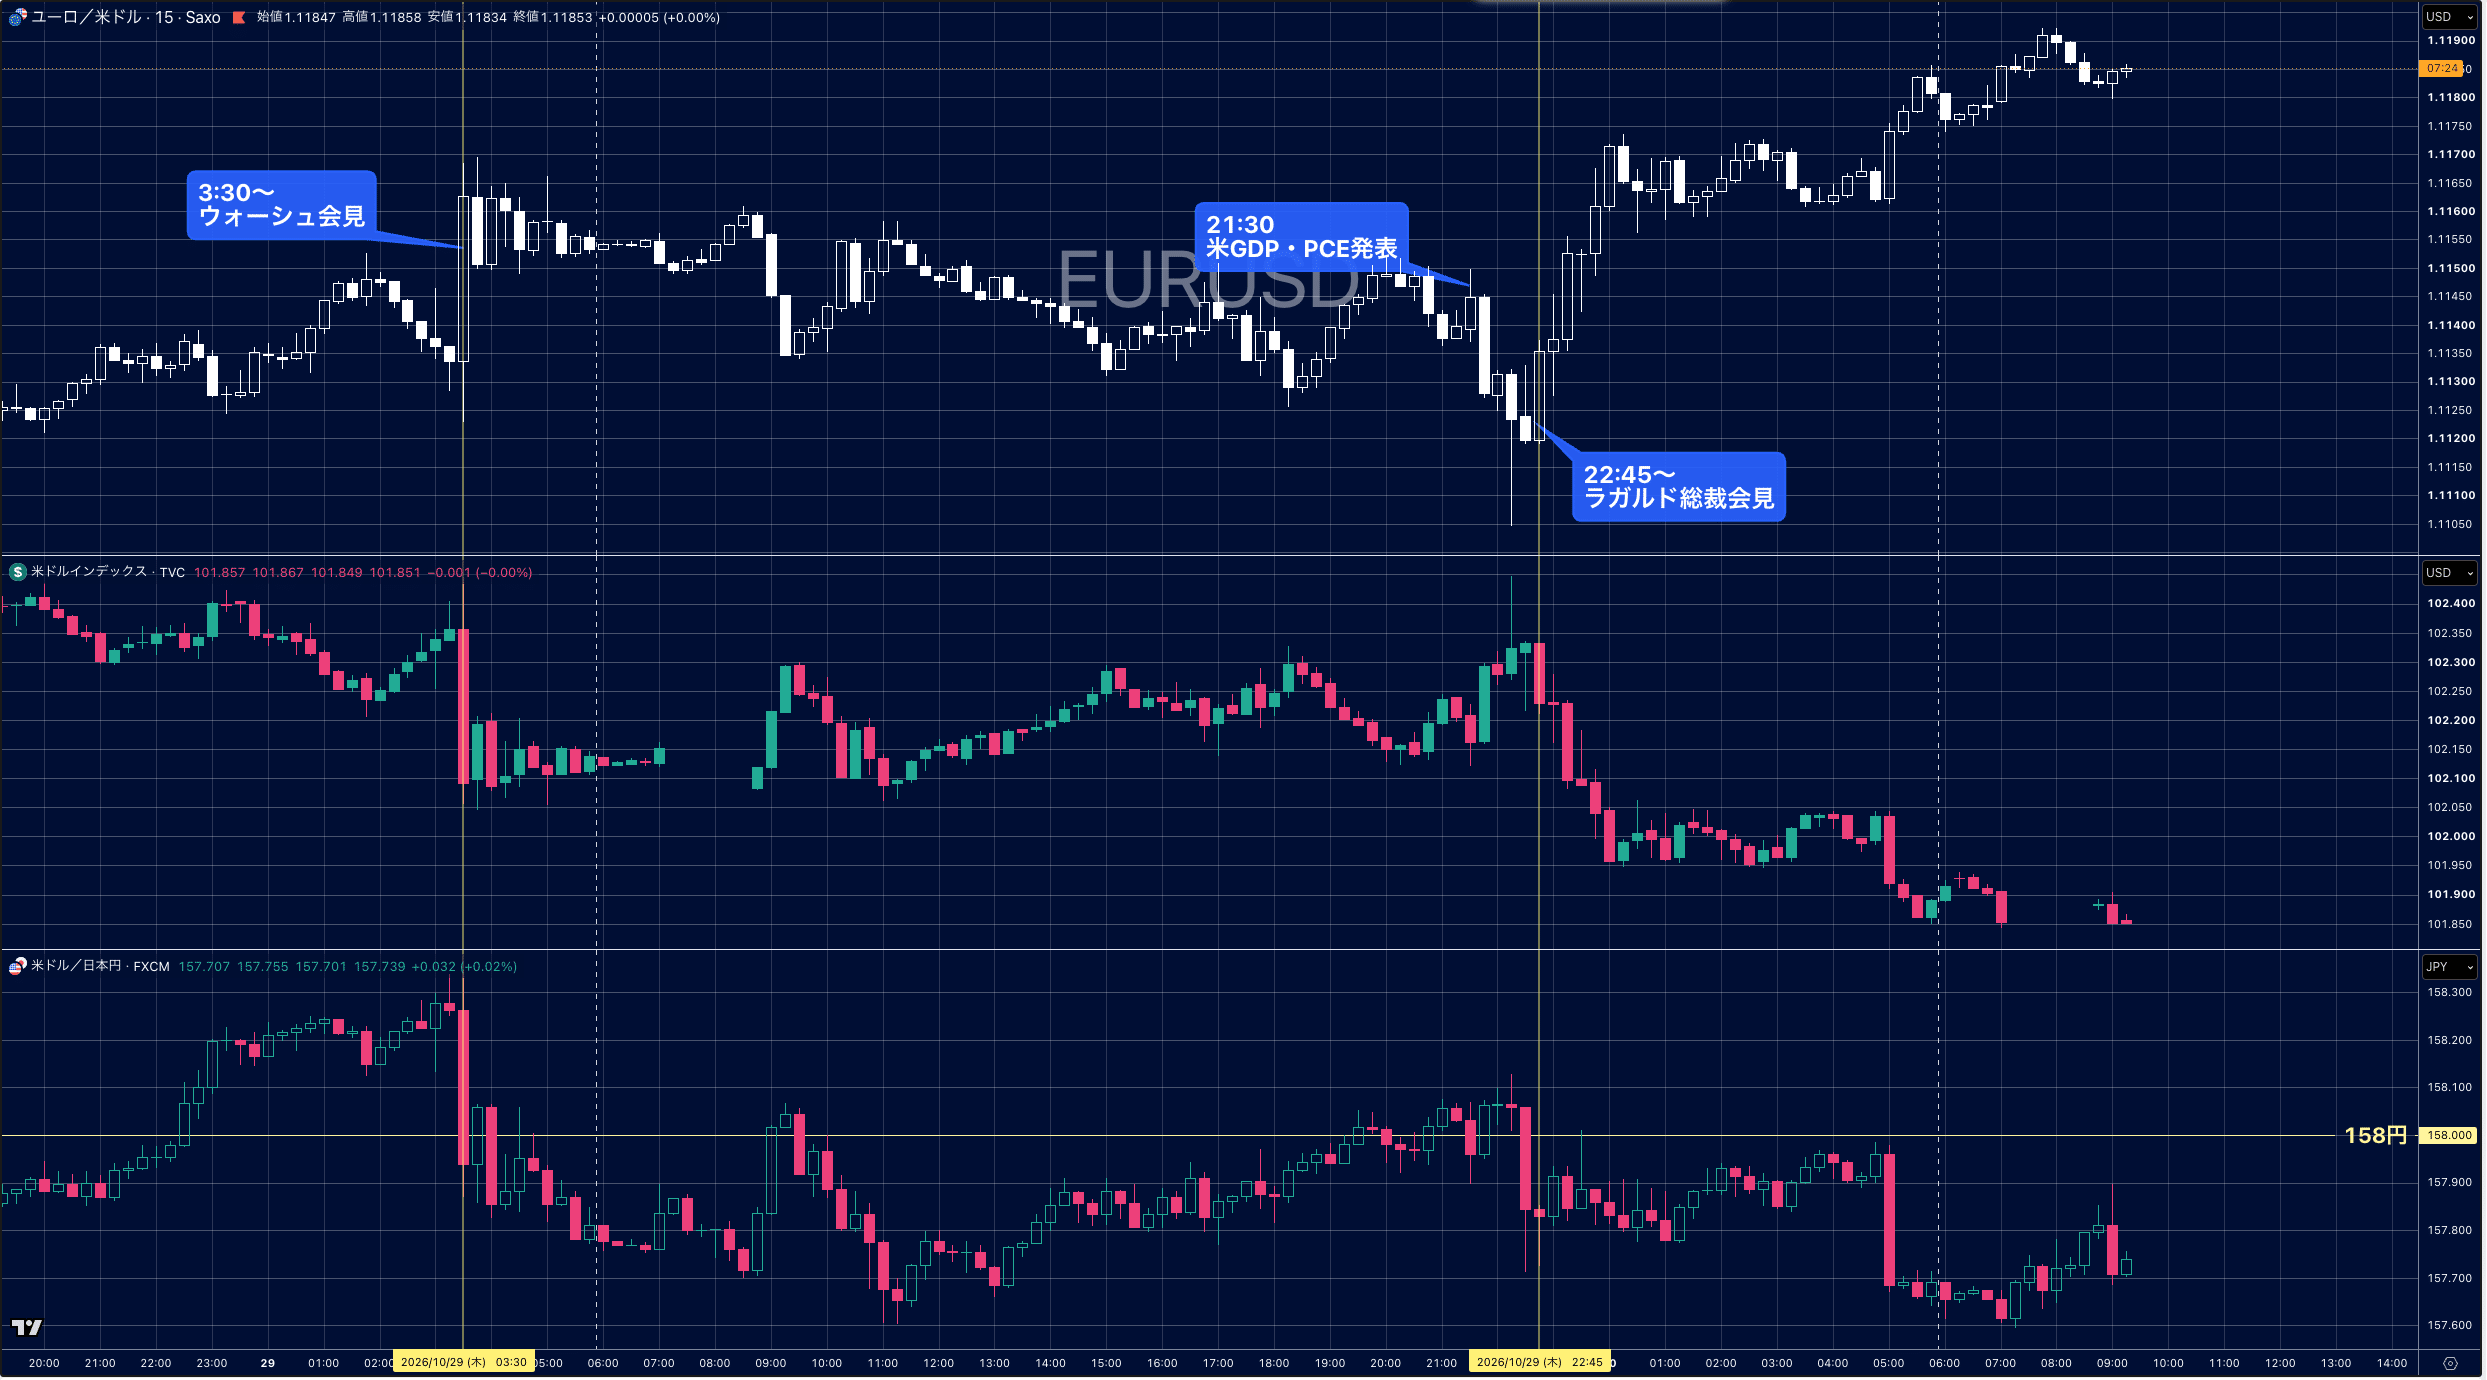
円主体の動きではなかったので、ドル円は大きく動けず158円近辺でウロウロ。
翌30日。
早朝からAI株と米金利が再び下がり、昼には日銀の発表というハードスケジュール笑
日銀は予想通り金利を据え置いたものの、基調物価が2%と概ね整合的な水準に達したとの判断を示しました。
会見でも12月に利上げを排除しない姿勢を貫いたものの、大きな円買いには至らず。
▼上段:ドル円15分足、下段:米10年金利15分足(クリックで拡大します)
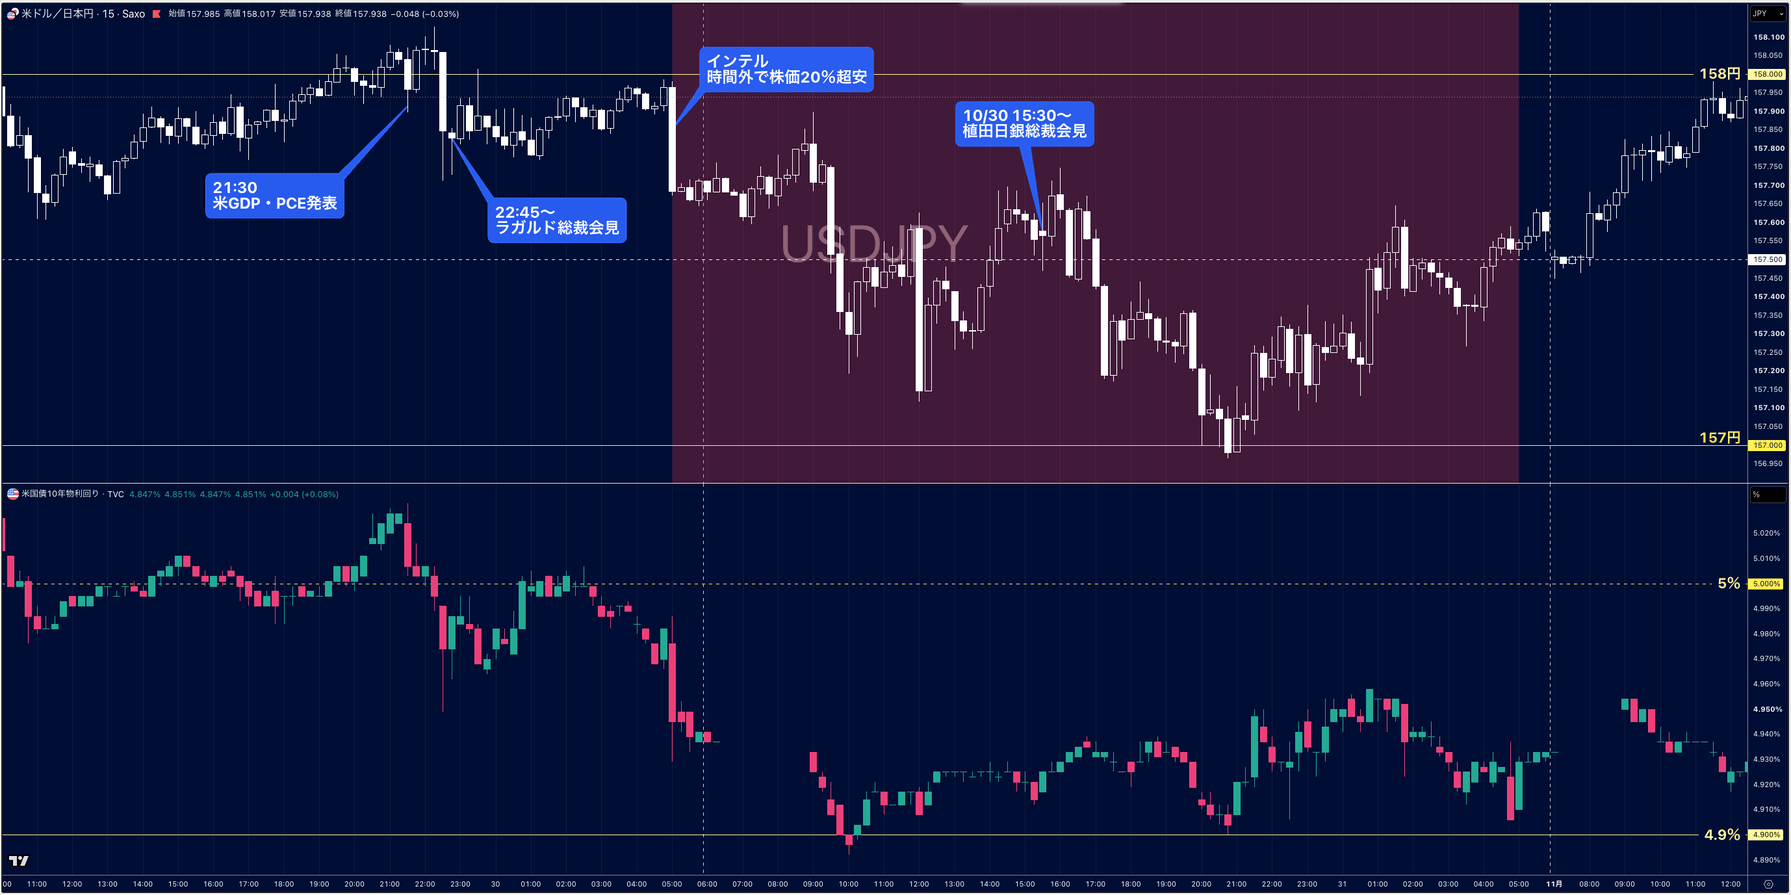
AI株の2回目の下落+日銀のコンボでもドル円は157円を少し割り込んだだけで反発。
1回目のAI株下落に比べて材料は増えたのに、思ったよりドル円が下がらない。
「既に円を買ってた人が買い足したくなる材料だったか?」という背景があるんじゃないかと思ってます。
というのも、12月に日銀が動く可能性は10月中旬から意識されていました。
日銀は今月会合で利上げ見送る公算大、12月の可能性排除せず-関係者 https://t.co/6gO9F5EaRi
— ブルームバーグニュース (@BloombergJapan) October 13, 2026
日銀はお漏らしリーク報道が多いですから…苦笑
で、蓋を開けても相場を動かすほどの意外性はなかった。
で、結局ドル円は157円前後で下げ止まったというのが裏側かなと。
なおこの10月の日銀会合後に円ロングがどう動いたかは今週末のCOTで判明します。
ここで答え合わせですね(・∀・)
11月のドル円:中間選挙の結果を受けてどこが動き始める?
最も注目すべきは米中間選挙の結果。
民主党の圧勝で上院も下院も野党が握る議会になります。
トランプ政権が予算や財政政策を思い通りに進めるのは難しくなります。
この影響は米金利にも波及しますし、バンスが敗北理由に挙げたイラン戦争にも動きが出る可能性があります。
バンス氏、中間選挙の大敗「戦争が理由」 対イランでトランプ氏と火種
https://t.co/pCmRH9kfLfバンス氏はXに「敗北の理由は戦争だ」と投稿。トランプ氏は指摘を「おおむね正しい」と認めたものの、「主な理由は戦争ではなく物価高だ」と主張しました。
— 日本経済新聞 電子版(日経電子版) (@nikkei) November 4, 2026
選挙後のトランプを見てると、ちょっと大人しくなってる感もあります。
イランとの協議が前進すれば原油に下落圧力が働くので、ドル円の下押し材料になり得ますね。
あとは今回の共和党大敗によって、政権内でのトランプ求心力の低下も危ぶまれてるようです。
トランプが応援演説に行った「推し候補の敗北」も流れを加速させるかもしれません。
個人的にはバンスが最も怪しいと睨んでますが笑
だって元々は反トランプですからね。
今回の中間選挙は色々な分岐点になるとnoteでもお伝えしていたように、ここから各方面で動きが出てくると想像(妄想?)してます。
世間の注目度的にはイラン情勢の動きですが、果たしてどうなるか。
まだまだ序盤ですが、11月が波乱の月にならないといいですね…(*´Д`*)
まとめ:今の値段から誰がもう一回買う?
10月のドル円を振り返って面白かったのは、小動きの最中に大口が建玉を変えていたことです。
大口の手のひら返しはドル円が158円台にいるうちに始まっていました。
▼ドル円4時間足(クリックで拡大します)
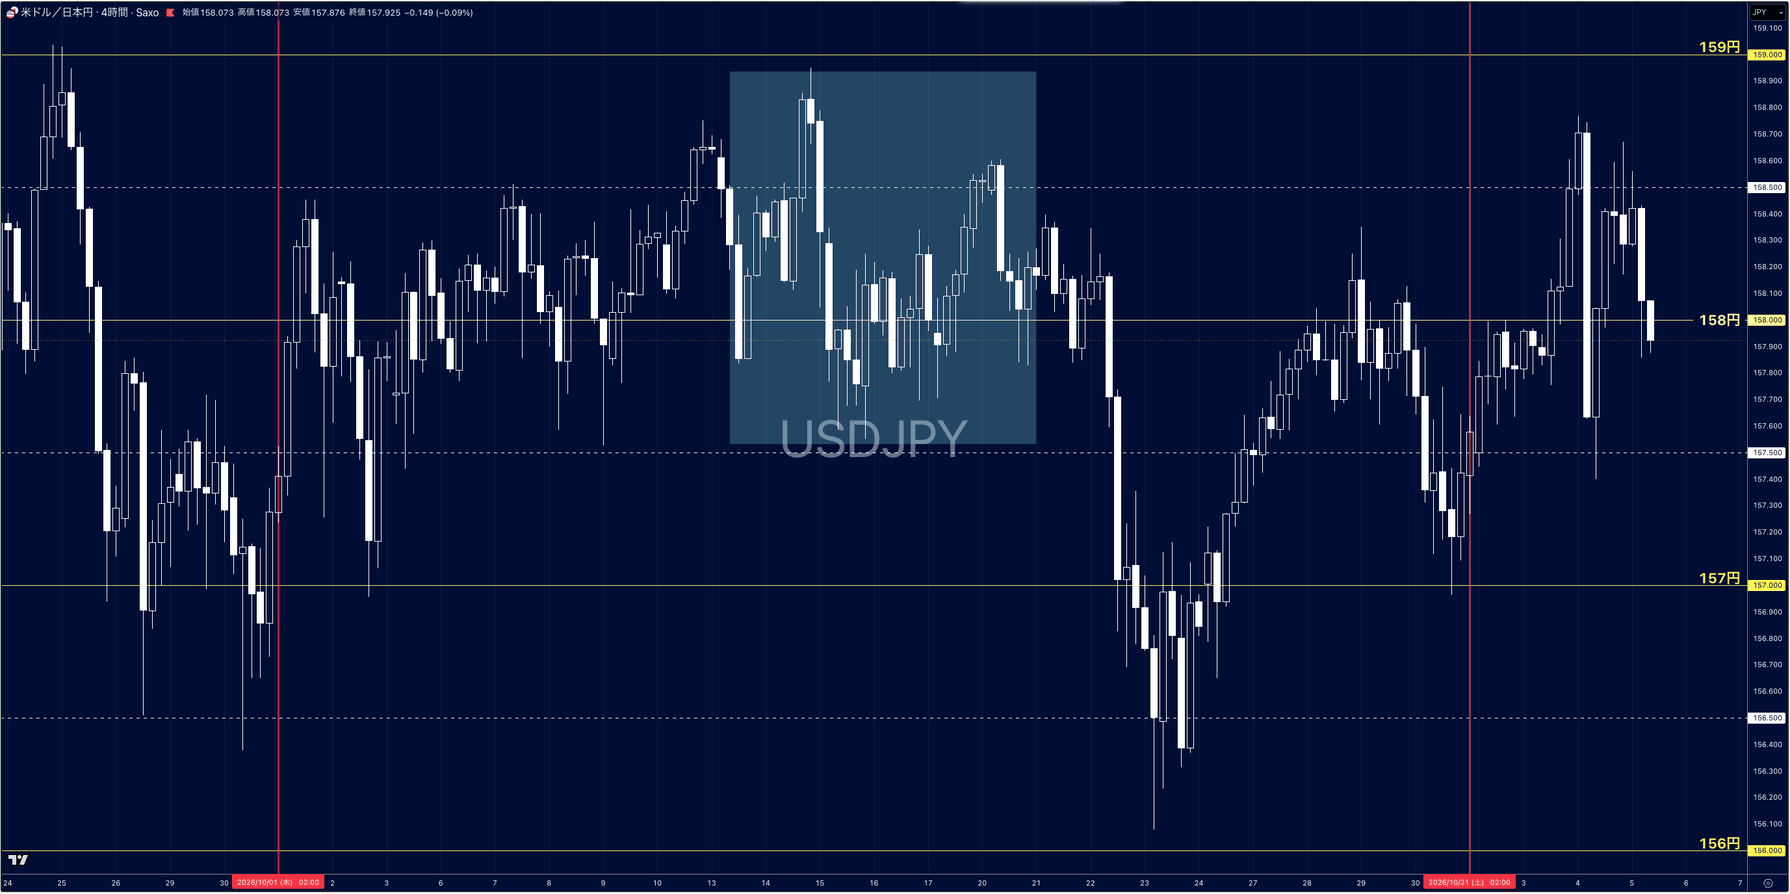
158円台のままでも強い物価や原油高で上がれなくなると、円を売っていた側は居心地が悪くなる。
そこにAI株安が重なって一気に156円台へ。
逆に円買いが積み上がったあとは、似たような株安が来てもドル円の下げは小さくなりました。
何か材料が出て「これは買い材料だな」と思ったら思い出してください。
「その材料で今の値段から誰がもう一回買うんだろう?」って。
10月の158円台みたいに、ニュースの印象と値動きが噛み合わない時ほどこの視点は重要ですよ。
「誰がどっち側に乗っているか」を毎週の実数で確かめられるのがCOTレポートです。
ちなみに7月の振り返りでは、逆に円の売りが過去1年で最も厚くなっていた話を書いています。
あわせて読むとこの3ヶ月で持ち高の向きがどれだけ変わったかが見えてきますよ。

より詳しい日々のドル円の値動きや相場観は、noteでリアルタイムに発信しています。
気になる方はそちらものぞいてみてくださいね(・∀・)
来月もまた、ドル円の1ヶ月を振り返ります。



この記事へのコメントはありません。